Heise-Meldungen die nicht wirklich verwundern

Wir stellen uns mal (nein keine Dampfmaschine, sondern) ein börsennotiertes(wichtig!) Unternehmen vor. Dieses börsennotierte Unternehmen hat es nun – durch geschicktes Marketing – geschafft mit einem Produkt so richtig Wirbel im Markt zu machen, Geld zu verdienen und den Aktionären (auch mit diesem Produkt) das Dollar-Zeichen in die Augen gezaubert. Nun stellen wir uns weiterhin vor, dass es auf einmal (aber das ist natürlich absehbar) Produkte auf dem Markt erscheinen, die in direktem Wettbewerb zu diesem Erfolgsprodukt stehen – Konkurenz nennt man dieses.

Was passiert also, wenn unser börsennotiertes Unternehmen sich jetzt hinstellt und öffentlich verkündet: „Ja, der Wettbewerb wird hart, wir erwarten Einbussen“.  Da wird doch der eine oder andere Aktionär mal schaun, welche anderen Aktien auch einen guten Geruch haben. Also muss man den Aktionären erklären, dass man dier Lage total im Griff hat. Für jede andere Aussage würde derjenige, der es gesagt hat, in der nächsten Sitzung so richtig auf den Arsch kriegen.

Was also will uns die Heiseüberschrift:

Apple sieht iPhone-Konkurrenz gelassen

sagen, ausser dass Apple die Kraft der Aussage verstanden hat?

Innovation: Bad Bank fuer ALLE Unternehmen

Die Banken haben ja derzeit das Problem, dass Sie auf „“toxischen Assets“ sitzen, die (laut FTD):

Banken sitzen noch immer auf illiquiden und wertlosen Anlagen. Die „toxischen Assets“ drohen die ganze Bilanz zu vergiften.

Menno, da kommt mir doch die Idee. Die Banken wollen etwas, das eigentlich JEDES Unternehmen anstrebt: All das aus den Bilanzen rausbekommen, was das Ergebnis mindert. Das können bei einem Dienstleister z.B. auch Forderungen sein, die man einfach nicht reinbekommt, oder uverkäufliche Lagerware. So mancher Privathaushalt hat vielleicht noch einen Kredit, der die persönliche Bilanz verhagelt.

Einfach weg damit – ab mit den Verbindlichkeiten an den Staat um endlich wieder frei aufatmen zu können. Die FTD schreibt zwar

Weil eine Übernahme aller Risiken den Bürgern nicht zu vermitteln sei, müsse es Lösungen geben, bei denen die Banken einen erheblichen Eigenanteil leisteten.

aber DAS sehe ich nicht als ein wirkliches Problem an. Wenn gleiches Recht für ALLE gilt, kommen die Bürger damit GANZ sicher klar. Jeder darf 60% seiner Verbindlichkeiten in dieses „schwarze Loch“ einwerfen. Für den normalen Bürger mit Finanzierungskredit würde es bedeuten, dass er mit einem Schlag nur noch 40% der alten Raten abtragen müsste. Was für Konsumsteigerungen wären damit möglich? Das bringt der Volkswirtschaft doch viel mehr steuerpflichtigen „Kreislaufumsatz“, als die Verbrennung der Spekulationsschulden der Banken.

Ist ja nur meine Meinung, musste aber mal gesagt werden.

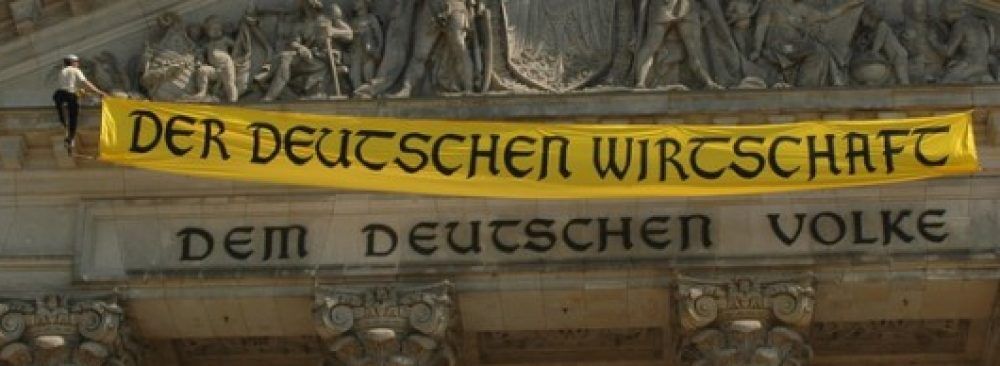
Eure Armut kotzt uns an

Diese Worte wird sicher niemals ein Politiker öffentlich formulieren – und leistungsbezogen entlohnte Spitzenmanager schon gar nicht. Aber ich könnte mir vorstellen, dass die „Besserverdienenden“ die Studie des Deutschen Instituts für Wirtschaftsforschung (in Auftrag gegeben von der Hans-Böckler-Stiftung) wie in der Überschrift angegeben bewerten.

So besitzen zwei Drittel der Bevölkerung nichts oder nur sehr wenig. Und die unteren 70 Prozent kommen noch nicht einmal auf 9 Prozent vom Gesamtvermögen – 1,5 Prozent weniger als 2002.

schreibt die TAZ. Nicht schlecht – oder? Einem Artikel der Tagesschau zu diesem Thema kann man entnehmen:

Mehr als ein Viertel der Bevölkerung (27 Prozent) besitzt demnach gar kein Privatvermögen oder ist sogar verschuldet.

Jeder VIERTE hat nichts oder gar ein Minusvermögen!

….stieg das Nettovermögen im Vergleich zu 2002 zwar um zehn Prozent. Allerdings liegt der Median – die Schwelle zur Trennung des reicheren vom ärmeren Teil der Bevölkerung – weiterhin bei rund 15.000 Euro. Die gestiegenen Privatvermögen gehen also ausschließlich auf das Konto der reicheren Deutschen.

Kann man der Welt entnehmen. 10% mehr Vermögen hört sich gut an, aber diese 10% mehr wurden von unten nach oben geschoben – das Ungleichgewicht der Vermögensverteilung schreitet weiter voran.